Domain spass-handy.de kaufen?
Wir ziehen mit dem Projekt
spass-handy.de um.
Sind Sie am Kauf der Domain
spass-handy.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain spass-handy.de kaufen?
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **


Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
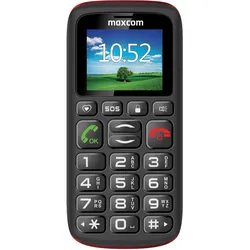
Maxcom Comfort MM428 1.8 ́ ́ Dual SIM Handy, MobiltelefonMerkmale Maxcom MM428 Das Maxcom MM428 ist ein Senioren-Mobiltelefon, das alle wesentlichen Funktionen eines Telefons enthält: Es kann telefonieren und SMS versenden. Über eine Taste auf der Tastatur können Sie direkt auf eine Liste mit47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Cattara Grill Gas FENSTER 3+1 Handy, MobiltelefonGas-Gartengrill mit Flame-Tamer-System - keine Lavasteine erforderlich. Dreifacher Haupt- und ein Seitenbrenner aus Edelstahl mit Piezozündung und stufenloser Regelung.Der aufklappbare Deckel des Grills ist mit einem Sichtfenster ausgestattet, durch das man den Zustand des Grillguts überwachen kann, ohne den Grill zu öffnen. Der Grill ist auf beiden Seiten mit Ablageflächen ausgestattet, von denen eine durch einen Seitenkocher ergänzt wird. Enthält einen Verbindungsschlauch zur Gasflasche und ein Druckminderventil.Die Konstruktion des Grills ist für den Einbau eines motorisierten Drehspießes geeignet. Die Handhabung des Grills wird durch 4 Rollen erleichtert. Die einzelnen Elemente aus poliertem Stahl sind angenehm zu greifen.Der untere Teil des Grills wird durch einen praktischen Schrank mit den Maßen 53 x 68 cm und einer Tür ergänzt.Flame Tamer System - ein Metallprofil wird direkt über den Brennern angebracht, um zu verhindern, dass Fett zwischen die Flammen tropft und Feuer fängt.442,50 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Selbstbehalt und Beziehungsstrukturen bei Verbriefungstransaktionen, Taschenbuch von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6Selbstbehalt Und Beziehungsstrukturen Bei Verbriefungstransaktionen, Taschenbuch Von Chris Hoffmann, Josef Eul Verlag, 978-3-8441-0307-6, Seitenanzahl: 19649,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SELBSTBEHALT UND RÜCKFALL, Taschenbuch von Harsha Tolani,Ajay Kubavat,Shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4Selbstbehalt Und Rückfall, Taschenbuch Von Harsha Tolani,ajay Kubavat,shrish Charan Srivastava, Verlag Unser Wissen, 978-620-4-61401-4, Seitenanzahl: 28882,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jünger, Michael: Strategy Design InnovationStrategy Design Innovation , The new and revised 6th edition of this comprehensive book explores the concept of Strategy Design as an innovative approach to Strategic Management. After an overview of the framework conditions under which strategies and business models are developed today, the authors describe in detail the approach and the ongoing process of Strategy Design Innovation. The focus is on the Strategy Design Toolbox, which covers the necessary instruments for analysis and forecasting, strategy formulation, realization, and control. Divided into seven perspectives, the toolbox provides relevant questions that need to be answered. Many examples and real-life applications give inspiration and generate a fundamental understanding. Strategy Design Innovation is a modern and market-driven book with a variety of tools, case studies, templates, and practical online resources. It is developed for the challenges of managers, strategists, entrepreneurs, business developers and students with the need for creating a strategic mindset and strategic capabilities. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: Completely revised 6th edition, Erscheinungsjahr: 20240101, Autoren: Jünger, Michael~Wittmann, Robert G.~Reuter, Matthias~Alexy, Norbert, Edition: REV, Auflage: 24006, Auflage/Ausgabe: Completely revised 6th edition, Seitenzahl/Blattzahl: 260, Abbildungen: Numerous Illustrations, Keyword: Business; Business Consulting; Business Design Innovation; Consulting; Design; Designing; Designing Business Success; Development; Innovation; Management; Practice; Strategic Management; Strategic Toolbox; Strategy; Strategy Design; Strategy Tools; Success; Workbook, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Innovationsmanagement~Management / Innovationsmanagement~Makroökonomie~Ökonomik / Makroökonomik~Business / Management~Management, Fachkategorie: Betriebswirtschaftslehre, allgemein~Management und Managementtechniken, Warengruppe: HC/Wirtschaft/Management, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 497, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,36,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Maxcom Comfort MM428 1.8 ́ ́ Dual SIM Handy, MobiltelefonMerkmale Maxcom MM428 Das Maxcom MM428 ist ein Senioren-Mobiltelefon, das alle wesentlichen Funktionen eines Telefons enthält: Es kann telefonieren und SMS versenden. Über eine Taste auf der Tastatur können Sie direkt auf eine Liste mit47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Cattara Grill Gas FENSTER 3+1 Handy, MobiltelefonGas-Gartengrill mit Flame-Tamer-System - keine Lavasteine erforderlich. Dreifacher Haupt- und ein Seitenbrenner aus Edelstahl mit Piezozündung und stufenloser Regelung.Der aufklappbare Deckel des Grills ist mit einem Sichtfenster ausgestattet, durch das man den Zustand des Grillguts überwachen kann, ohne den Grill zu öffnen. Der Grill ist auf beiden Seiten mit Ablageflächen ausgestattet, von denen eine durch einen Seitenkocher ergänzt wird. Enthält einen Verbindungsschlauch zur Gasflasche und ein Druckminderventil.Die Konstruktion des Grills ist für den Einbau eines motorisierten Drehspießes geeignet. Die Handhabung des Grills wird durch 4 Rollen erleichtert. Die einzelnen Elemente aus poliertem Stahl sind angenehm zu greifen.Der untere Teil des Grills wird durch einen praktischen Schrank mit den Maßen 53 x 68 cm und einer Tür ergänzt.Flame Tamer System - ein Metallprofil wird direkt über den Brennern angebracht, um zu verhindern, dass Fett zwischen die Flammen tropft und Feuer fängt.442,50 €*Versand: 99,99 €Sichere Weiterleitung zum Anbieter
-
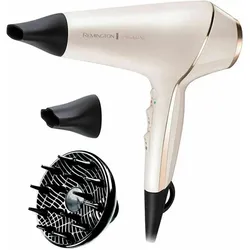
Remington PROluxe AC9140 Haartrockner, 2400 W Leistung & OPTIheat TechnologieDer Remington PROluxe AC9140 Haartrockner ist ein leistungsstarkes Gerät mit einer Vielzahl von Funktionen, die Ihnen helfen, Ihre Haare schnell und effektiv zu trocknen und zu stylen. Hier sind einige der Hauptmerkmale: Leistung: Mit einer Leistung von 2400 Watt bietet der Haartrockner einen leistungsstarken Luftstrom von bis zu 150 km/h, was ein schnelles Trocknen ermöglicht. Ionen-Generator: Dieser Haartrockner ist mit einem Ionen-Generator ausgestattet, der dazu beiträgt, statische Aufladung zu reduzieren und Frizz zu minimieren. Dies sorgt für glänzenderes und gesünder aussehendes Haar. OPTIheat-Technologie: Diese Technologie sorgt dafür, dass die Wärme gleichmäßig verteilt wird, um das Styling zu optimieren und das Haar zu schützen. Style-Taste: Diese Funktion ermöglicht es, kurzfristig mehr Wärme und einen höheren Luftstrom zu aktivieren, um das Styling zu optimieren. Einstellmöglichkeiten: Der Haartrockner bietet drei Heizstufen und zwei Gebläsestufen, sodass Sie die gewünschte Temperatur und den Luftstrom entsprechend Ihrem Haartyp und dem gewünschten Styling anpassen können. Insgesamt ist der Remington PROluxe AC9140 eine großartige Wahl für alle, die einen leistungsstarken, effizienten Haartrockner suchen, der gleichzeitig schonend zu ihrem Haar ist.40,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie funktioniert Franchise und Selbstbehalt?
Franchise und Selbstbehalt sind Begriffe, die im Versicherungswesen verwendet werden. Die Franchise ist der Betrag, den der Versicherte selbst zahlen muss, bevor die Versicherung in Kraft tritt. Je höher die Franchise, desto niedriger sind in der Regel die Versicherungsprämien. Der Selbstbehalt hingegen ist der Betrag, den der Versicherte bei jeder Schadensmeldung selbst tragen muss, bevor die Versicherung den Rest übernimmt. Beide Konzepte dienen dazu, die Kosten für die Versicherung zu senken und die Eigenverantwortung der Versicherten zu fördern. Es ist wichtig, die Bedingungen und Höhe von Franchise und Selbstbehalt bei der Auswahl einer Versicherung zu berücksichtigen. **
-
Wann wird der Selbstbehalt erhöht?
Der Selbstbehalt wird in der Regel einmal jährlich überprüft und angepasst. Die genaue Zeitpunkt der Erhöhung kann je nach Versicherungsgesellschaft variieren. In der Regel erfolgt die Anpassung zum Beginn eines neuen Versicherungsjahres. Die Erhöhung des Selbstbehalts kann aufgrund steigender Gesundheitskosten oder anderer wirtschaftlicher Faktoren erfolgen. Es ist wichtig, regelmäßig die Vertragsbedingungen der eigenen Krankenversicherung zu überprüfen, um über Änderungen informiert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.